写在前面
- 昨天, 我们学习了SVM中的软间隔与正则化; 今天, 我们继续学习SVM中的支持向量回归.
支持向量回归
- 现在我们来考虑回归问题. 给定训练样本 \(D = \lbrace (x_{1}, y_{1}), (x_{2}, y_{2}), ..., (x_{m}, y_{m}) \rbrace\) ,
 , 希望学得一个回归模型, 使得
 与
 尽可能接近,
 和
 是待确定的模型参数.
- 对样本
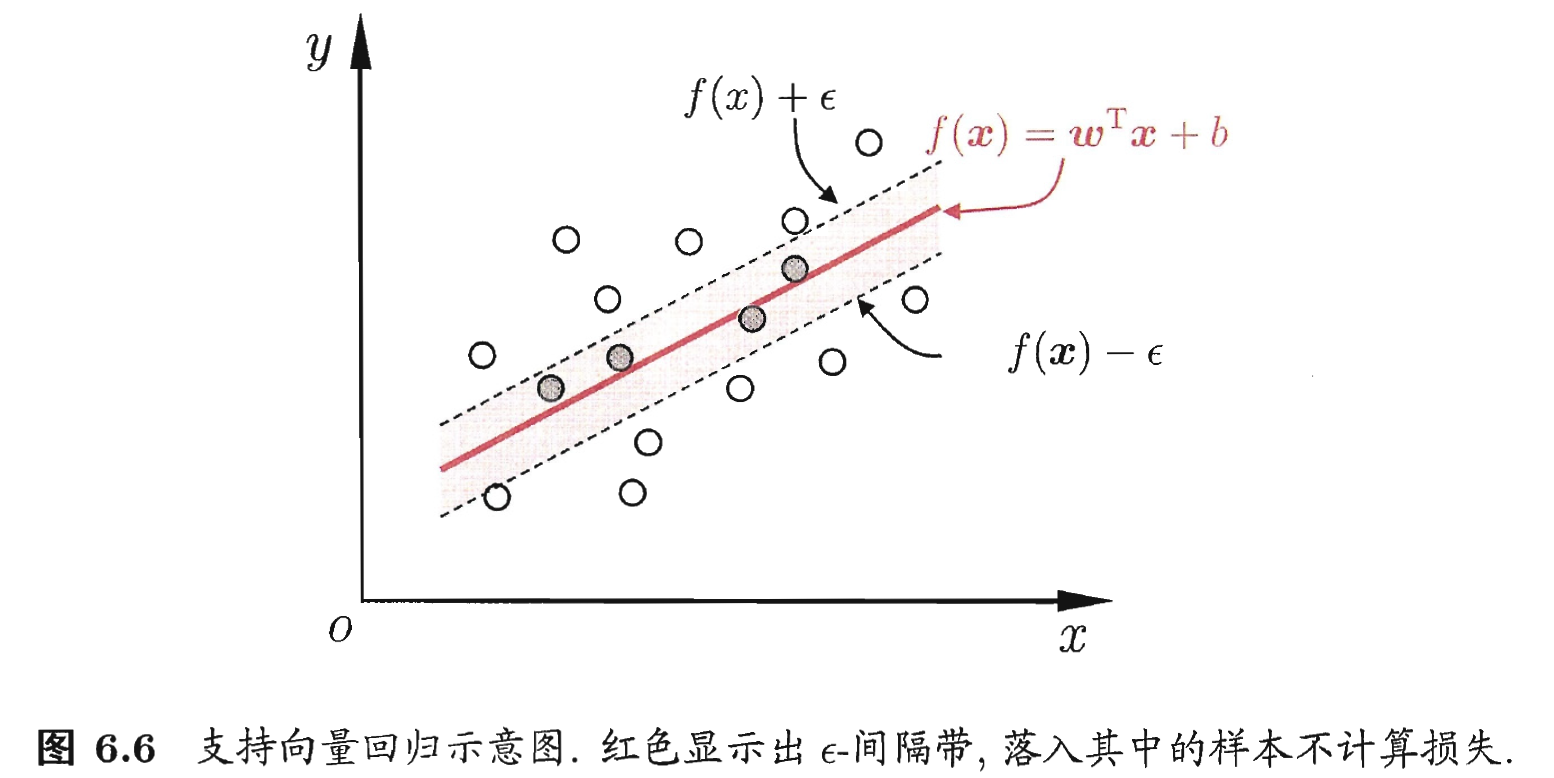
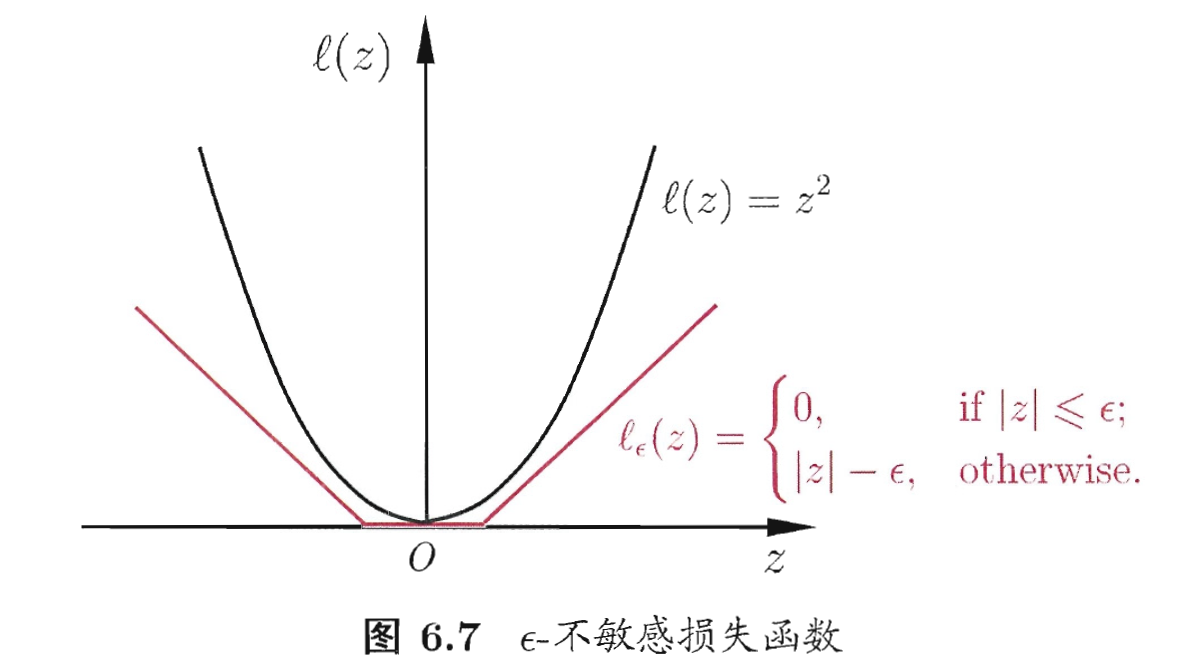
 , 传统回归模型通常直接基于模型输出 与真实输出 之间的差别来计算损失, 当且仅当 与 完全相同时, 损失才为零. 与此不同, 支持向量回归(Support Vector Regression, 简称SVR)假设我们能容忍 与 之间最多有
 的偏差, 即仅当 与 之间的差别绝对值大于 时才计算损失. 如下图, 这相当于以 为中心, 构建了一个宽度为
 的间隔带, 若训练样本落入此间隔带, 则认为是被预测正确的.
- 于是, SVR问题可形式化为:
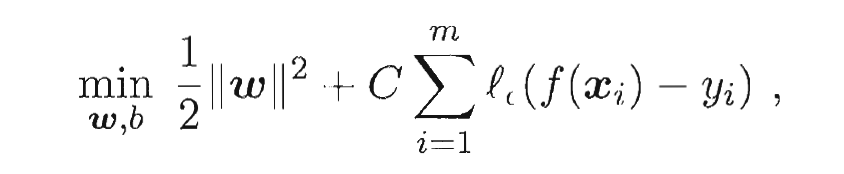
- 其中
 为正则化常数,
 是 – 不敏感损失 ( – insensitive loss )函数:
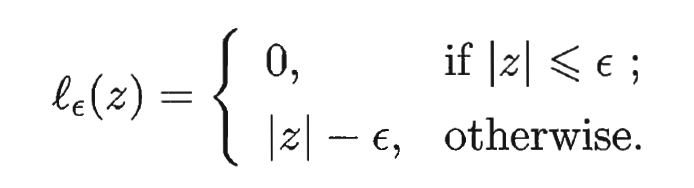
- 引入松弛变量
 和
 , 可重写为:
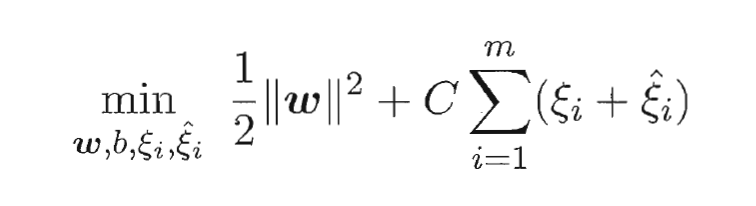
- 再令
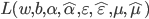 , 对
 和 的偏导为零可得:
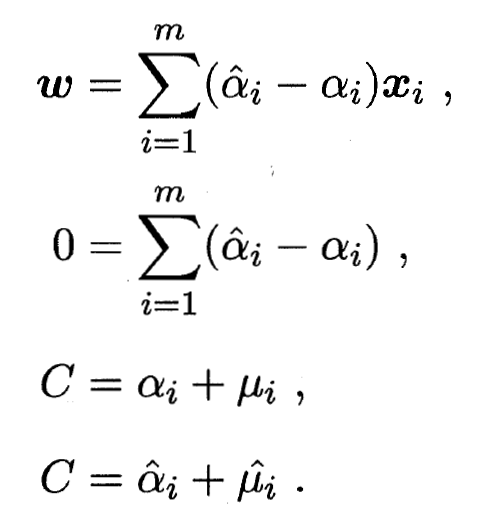
- 将式带入, 即可得到SVR的对偶问题:
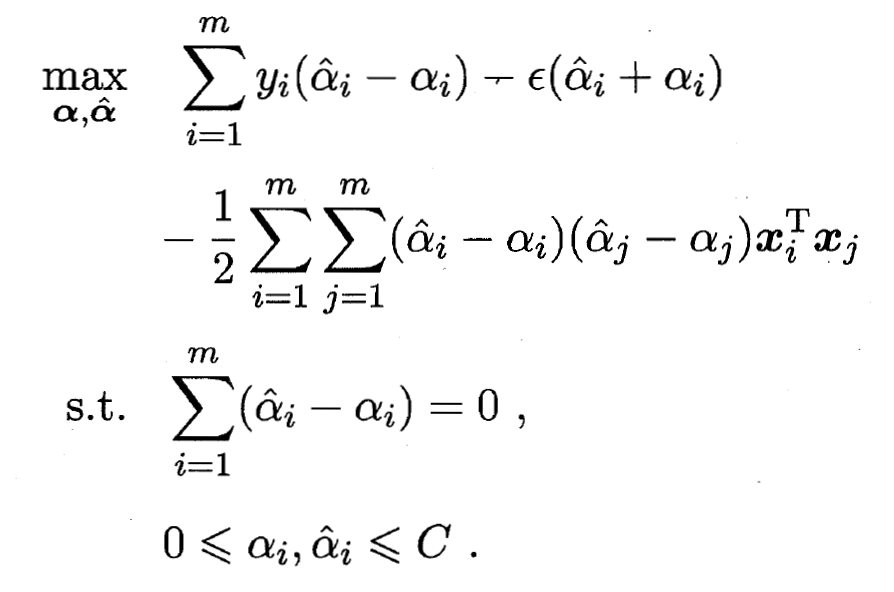
- 上述过程中满足KKT条件, 即要求:
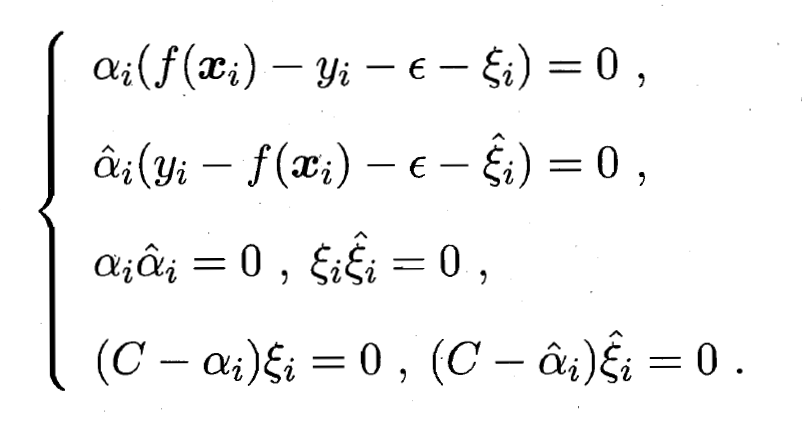
- 可以看出, 当且仅当 \(f(x) - y_{i} - \varepsilon - \varepsilon _{i} = 0\) 时
 能取非零值, 当且仅当 \(y_{i} - f(x_{i}) - \varepsilon - \hat{\varepsilon}_{i} = 0\) 时
 能取非零值. 换言之, 仅当样本
 不落入 – 间隔带中, 相应的 和 才能取非零值. 此外, 约束 \(f(x_{i}) - y_{i} - \varepsilon - \varepsilon_{i} = 0\) 和 \(y_{i} - f(x_{i}) - \varepsilon - \hat{\varepsilon}_{i} = 0\) 不能同时成立, 因此 和 中至少有一个为零. 则SVR的解形如:
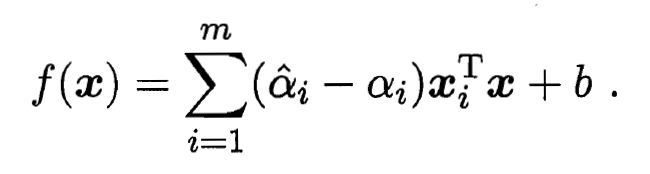
- 能使 \((\hat{\alpha}_{i} - \alpha_{i}) \neq 0\) 的样本即为SVR的支持向量, 他们必须落在 – 间隔带之外. 显然, SVR的支持向量仅是训练样本的一部分, 即其解仍具有稀疏性. 由KKT条件可看出, 对每个样本 都有 \((C - \alpha_{i})\varepsilon_{i} = 0\) 且 \(\alpha_{i} (f(x_{i}) - y_{i} - \varepsilon - \varepsilon_{i}) = 0\) . 于是, 在得到 后, 若
 , 则必有
 进而有:
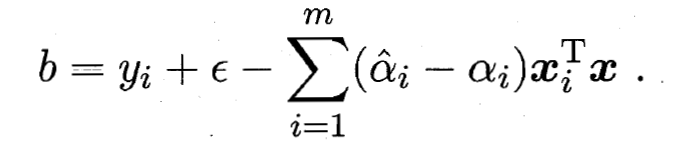
- 因此, 在求解得到 后, 理论上来说, 可任意选取满足 的样本求得 . 实践中长采用一种更鲁棒的办法: 选取多个(或所有)满足条件 的样本求解 后取平均值. 若考虑特征映射形式, 相应的, 得到:
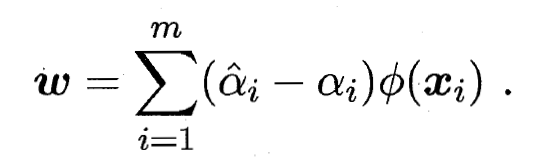
- 则SVR可表示为:
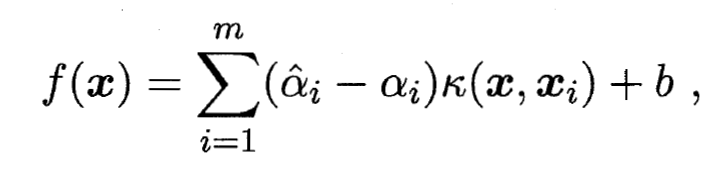
- 今天, 我们学习了SVM中的支持向量回归; 明天, 我们将继续学习SVM中的核方法.
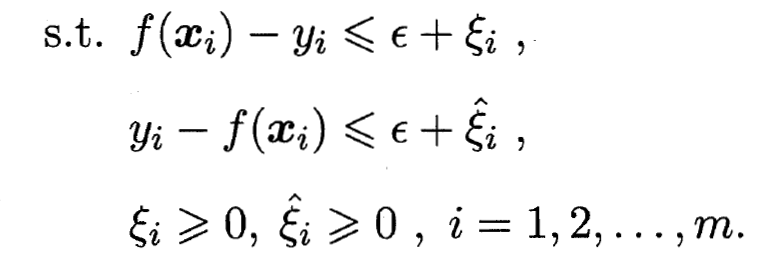
– 通过引入拉格朗日乘子 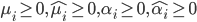 , 由拉格朗日乘子法可得到拉格朗日函数:
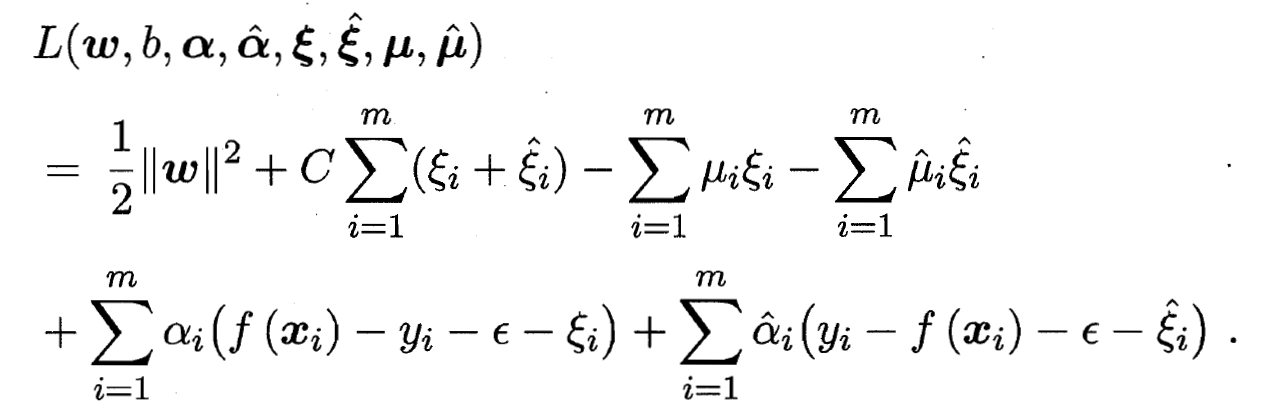
其中 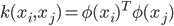 为核函数.
